法人税法– category –
-
起業時の本店所在地はどこにすべき?バーチャルオフィスの融資・口座開設への影響も含めて解説
起業して会社設立する際に悩むのが本店所在地をどこにするかです。人気のバーチャルオフィスは予期しないデメリットもありますので、一歩踏み込んで比較・解説いたします。 会社本店所在地の選択肢について 起業してすぐに一般的なオフィスを賃貸するのは... -
株式譲渡よりも非適格分社型分割や事業譲渡が有利なケースとは?M&Aスキームの選択方法
事業が育ってきて売却を考えているというご相談は多くあります。その際、株式譲渡が税制上最も有利になることが多いというのは有名です。株式を保有しているのが個人の場合、分離課税となり所得税と住民税で一律20.315%に留まるからです。しかし、内部留... -
残業時の食事代は非課税?食事代の支給による節税方法を解説!
役員従業員に食事代を支給しても、福利厚生費に該当することで給与として所得税等が課税されず、非課税になることがあります。支給した事業者側では損金になるため、税負担の軽減が期待できます。 通常の勤務時間と通常の勤務時間外(残業時)で取り扱いが... -
税理士と社会保険労務士の業際問題について
税理士と社労士の業際問題は表面化しやすいため、私見を整理して記載いたしました。 平成14年確認書の内容は詳細に検討すると疑義が多い 平成14年の日本税理士会連合会と全国社会保険労務士会連合会の合意 平成14年に日本税理士会連合会と全国社会保険労務... -

非適格合併のみなし配当
非適格合併で何故みなし配当が発生するのか? 適格合併の場合は課税が繰り延べられる 借方借方金額貸方貸方金額合併仕訳諸資産10,000諸負債5,000資本金等の額2,000利益積立金3,000合併法人の税務上の仕訳 適格合併では、被合併法人の資本金等の額及び利益... -
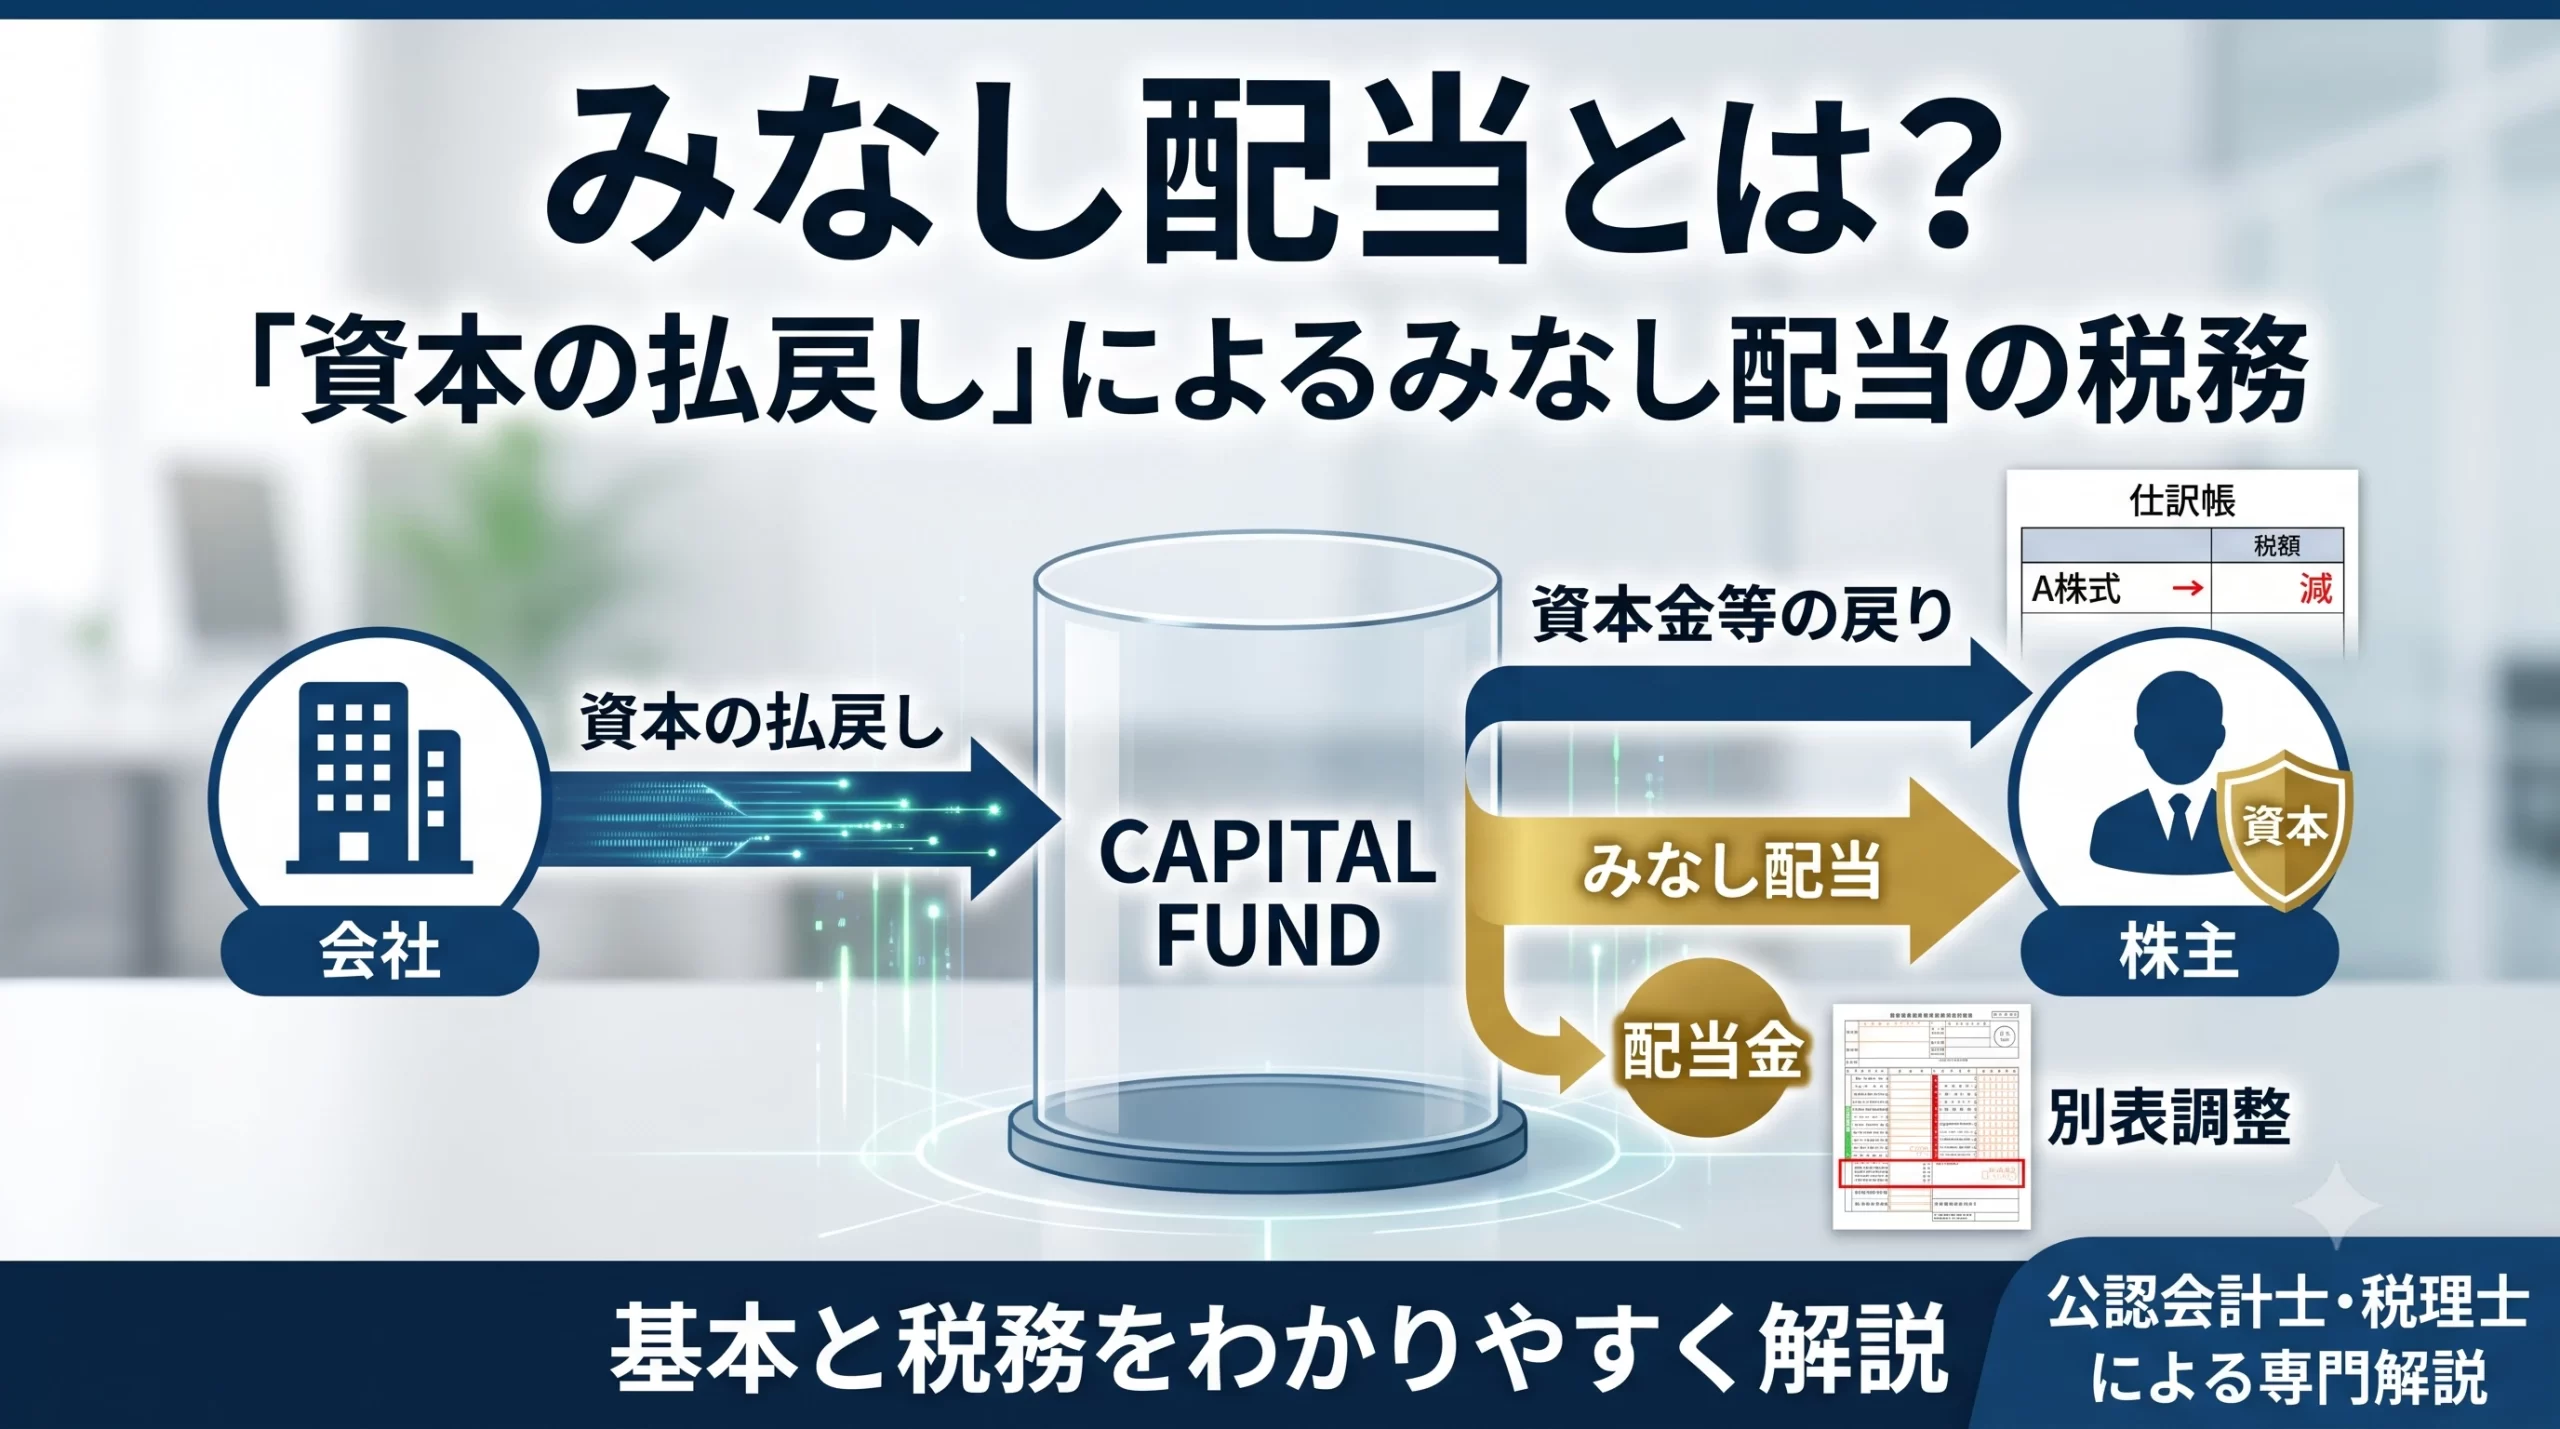
みなし配当とは?「資本の払戻し」によるみなし配当の税務と制度の概要
「資本の払戻し」を例にみなし配当の必要性を考える 配当はその他資本剰余金を原資にすることもできる 配当は、本来は投資対象である会社が事業活動により利益を算出して利益剰余金を蓄積し、その利益剰余金を原資とすることが想定されています。配当を受... -
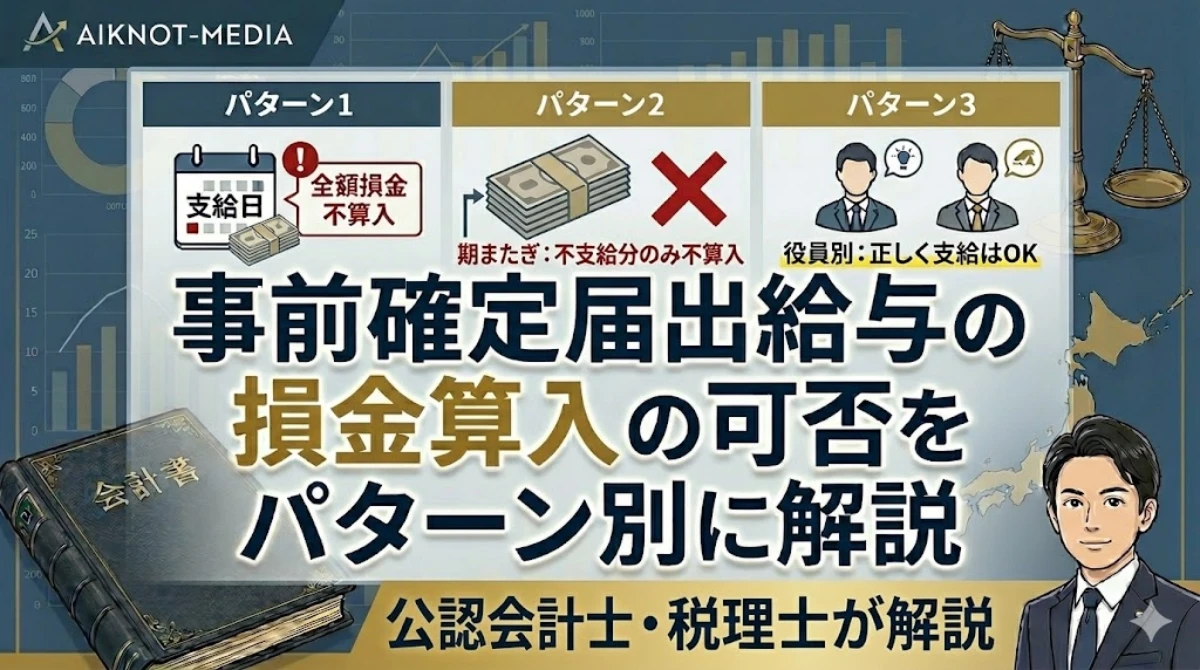
事前確定届出給与(≒役員賞与)の損金算入の可否をパターン別に解説!利益調整に利用できる?
事前確定届出給与は何故損金算入のハードルが高いのか? 不当な利益調整の動機 会社の利益と役員報酬が同一の人物に帰属するのであれば、その内訳を恣意的に調整して課税を回避しようとする動機付けが働きます。 そのため、法人税法は特定のパターンのみ役... -
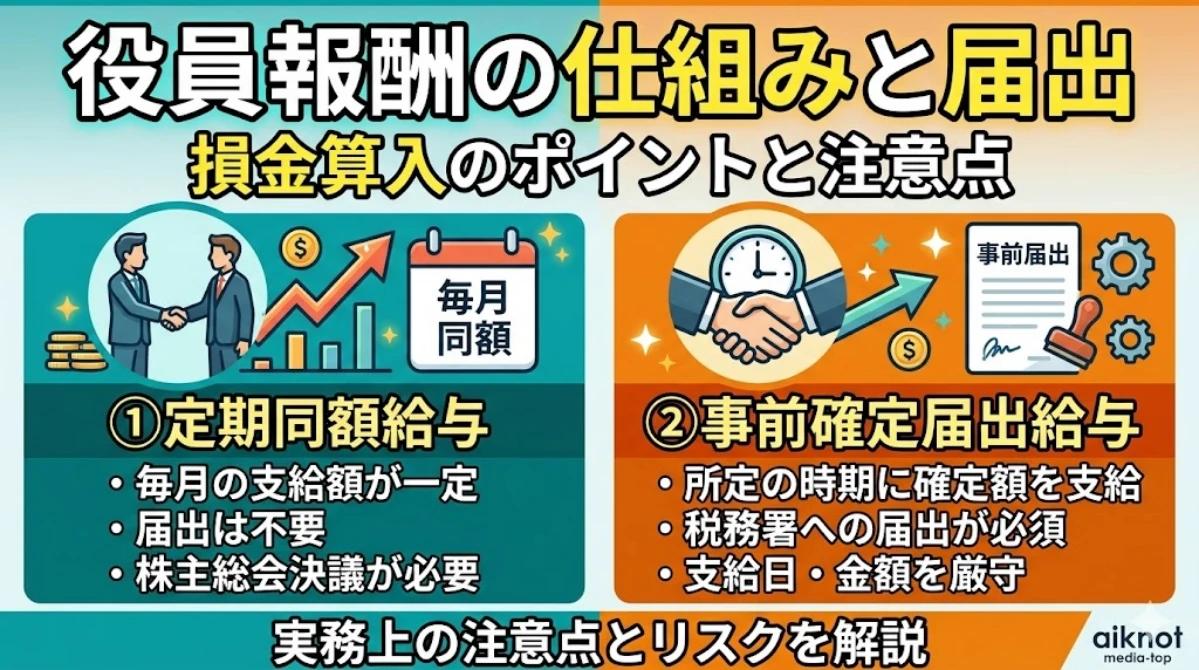
役員報酬はいつまでに決めればよい?定期同額給与と事前確定届出給与を解説!
役員報酬の決定の際には、従業員の給与にはない規制があり「定期同額給与」「事前確定届出給与」という概念が出てきます。これらを制度趣旨から解説いたします。 役員報酬は従業員給与にはない規制がある 中小企業では役員報酬と会社利益の帰属先が同一で... -
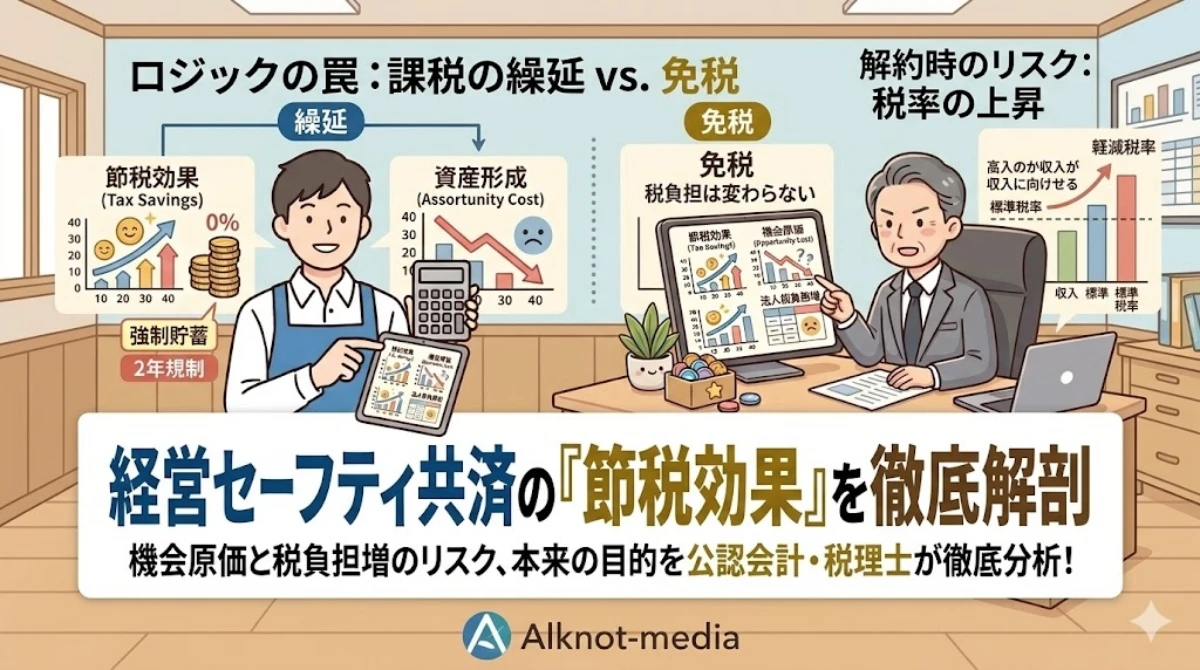
経営セーフティ共済(中小企業倒産防止共済)で節税は賢い選択か?機会原価の発生に注意!
経営セーフティ共済とは? 本来は連鎖倒産を防ぐための制度 経営セーフティ共済(中小企業倒産防止共済)は、取引先が倒産した際に無担保・無保証人で掛金の最高10倍(上限8,000万円)まで借入ができる共済です。掛金は損金(又は必要経費)に算入が可能で... -
高い税理士と安い税理士は何が違うのか?その理由を解説!
税理士に見積りを依頼すると、同じ依頼をしているのに驚くほど見積り金額が違うこともあります。金額の違いが出る理由を解説いたします。 税理士報酬に影響を与える要因 税理士報酬に影響を与える要因は主に次の通りです。 税理士報酬に影響を与える要因 ①...