
事業が育ってきて売却を考えているというご相談は多くあります。その際、株式譲渡が税制上最も有利になることが多いというのは有名です。株式を保有しているのが個人の場合、分離課税となり所得税と住民税で一律20.315%に留まるからです。しかし、内部留保が蓄積されている場合には、非適格分社型分割が有利になることがあります。
株式譲渡が最も有利になることが多い
個人が株式を譲渡した際の税率は低い
個人が株式を譲渡した場合、分離課税となり所得税と住民税で一律20.315%になります。
一方、法人税等の税率は中小法人の実効税率で35%前後になりますし、法人に株式を保有させると売却の対価も法人に入ってくるため、事業用途にしか使用できません。プライベートな用途に用いるためには、対価の帰属を個人に移す必要がありますが、再度課税が発生してしまいます。
そのため、株式譲渡による事業の売却が最も有利であるといわれます。
株式譲渡には二重課税というデメリットがある
しかし、株式譲渡への課税は、同じ所得に2回課税する二重課税という側面があります。だからこそ税率が優遇されているという側面も否定できません。詳細は下記の記事をご参照ください。
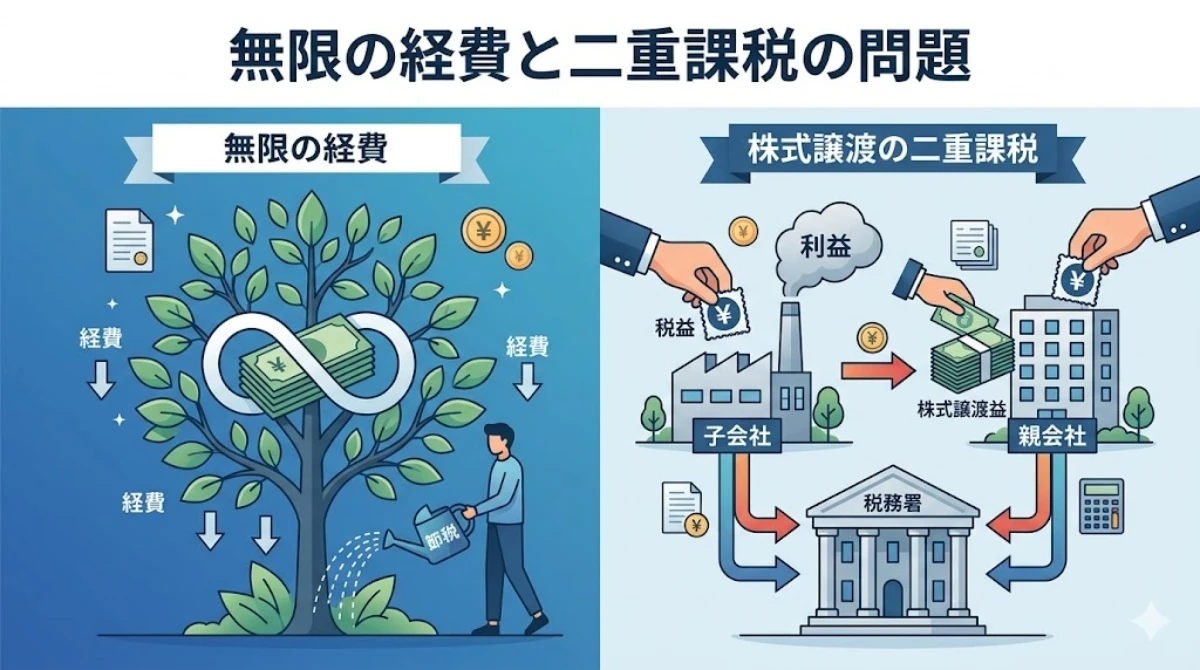
この二重課税が生じるというデメリットを考慮すると、二重課税となる課税標準が大きい場合には、これを回避できるスキームを利用した方が有利になります。
株式譲渡スキームの課税関係
株式譲渡スキームの具体例
(例)
株主Pは、S社を資本金1,000で設立した。
×1年度から×10年度までS社は毎年税引前当期純利益1,000を計上した。
×10年度末、P社はS社株式を7,000で譲渡した。
前提条件
- 実効税率は40%
- 便宜上記載のない要素は無視する
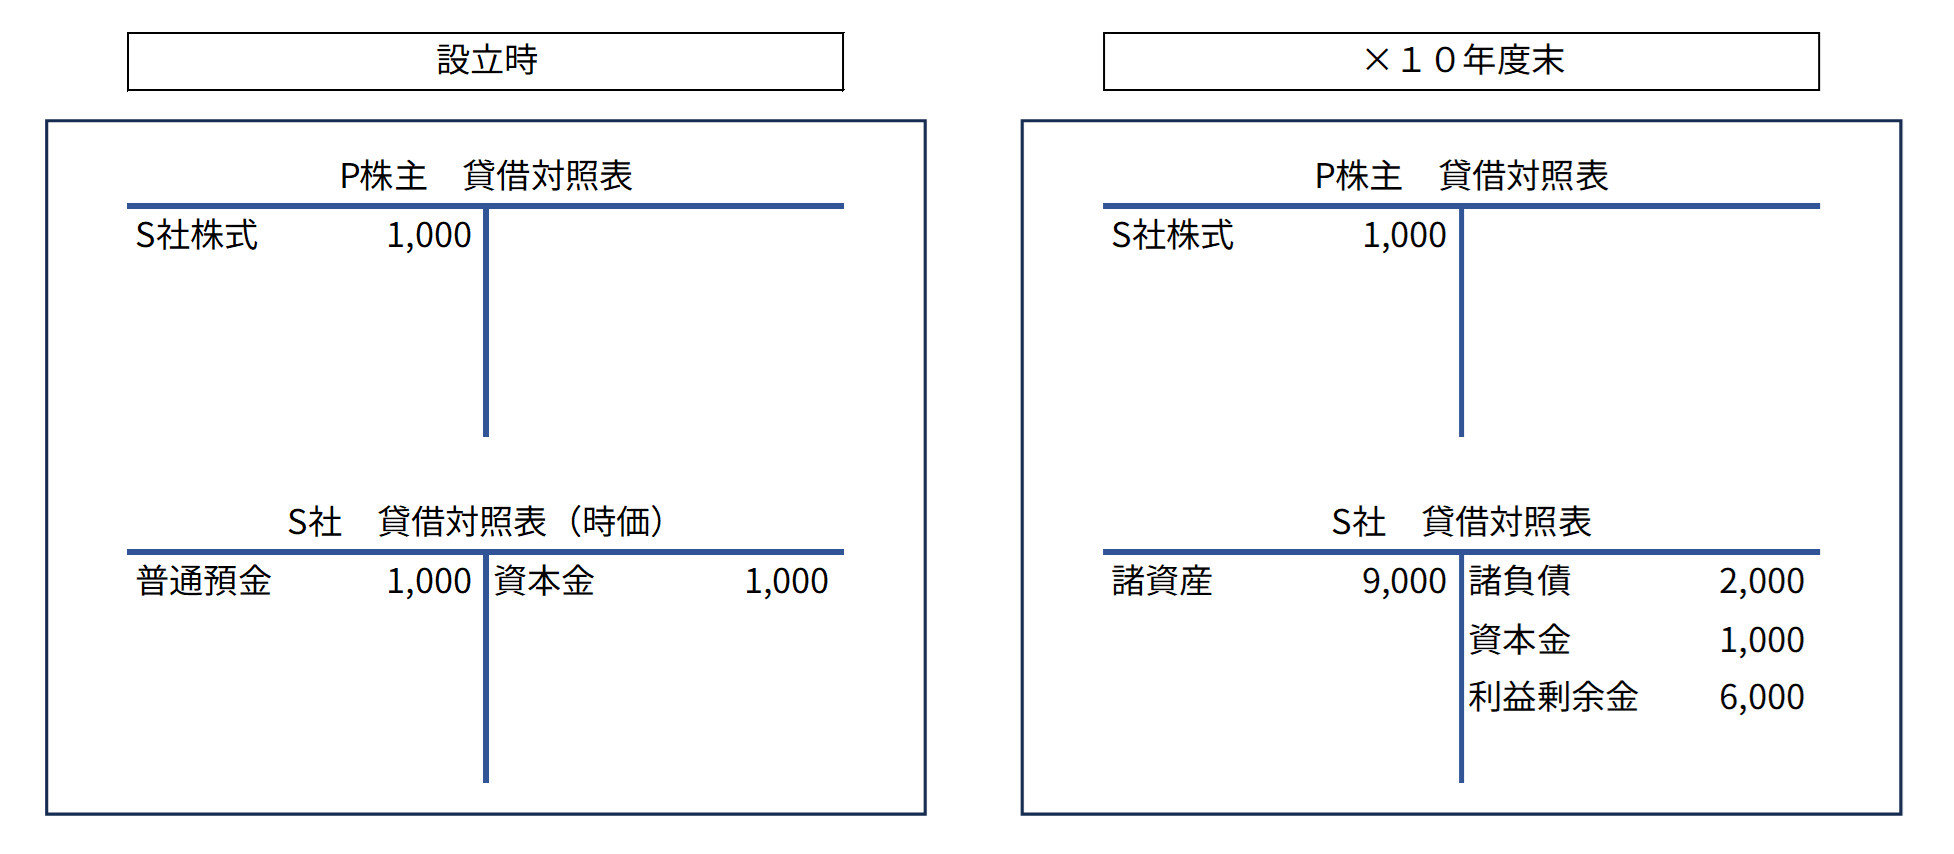
S社の所得への課税
S社は10年の合計で1,000×10年=10,000の所得を計上しているため、この10,000の所得に対して法人税等4,000が課税されていることが分かります。
税引後利益である6,000が利益剰余金を構成します。
株主Pへの課税
| 借方 | 借方金額 | 貸方 | 貸方金額 | |
|---|---|---|---|---|
| 売却時 | 現金預金 | 7,000 | S社株式 | 1,000 |
| 有価証券譲渡益 | 6,000 |
株主PがS社株式を譲渡すると、7,000-1,000=6,000が株式の譲渡所得になります。株主Pが1,000で取得したS社株式が7,000で売れたのは、S社が合計10,000の所得を計上し純資産が設立時よりも増えているからですが、当該所得に対しては既に法人税等が課税されています。
全体を俯瞰すると、所得が10,000しか出ていないのに、10,000+6,000=16,000を課税標準として課税されていることが分かります。これが利益剰余金への二重課税です。
非適格分社型分割スキームの課税関係
非適格分社型分割スキームの具体例
(例)
株主Pは、S社を資本金1,000で設立した。
×1年度から×10年度までS社は毎年税引前当期純利益1,000を計上した。
×10年度末、S社は事業の全部を非適格分社型分割により7,000で譲渡した。
前提条件
- 実効税率は40%
- 便宜上記載のない要素は無視する
S社の所得への課税
S社の10年間の合計所得10,000に対して法人税等が課税されるのは当然ながら同じです。分割時の仕訳は次の通りです。
| 借方 | 借方金額 | 貸方 | 貸方金額 | |
|---|---|---|---|---|
| 分割時 | 負債 | 2,000 | 資産 | 9,000 |
| 現金預金 | 7,000 |
非適格分社型分割スキームでは、S社が事業を切り出して譲渡する主体になりますが、売却時の所得がゼロになり、課税所得が圧縮されていることが分かります。これは、売却対象となった事業の簿価純資産が売却益算定にあたっての取得原価となるためです。
株主Pへの課税
株主Pは、株式を譲渡しておらずS社株式を引き続き保有しているため、課税は生じません。
何故課税所得が圧縮されるのか?
非適格分社型分割による二重課税の回避
株式譲渡スキームの仕訳を見ると、原始取得原価である1,000が株主Pの譲渡所得算定にあたっての取得原価となっております。
非適格分社型分割スキームのS社による分割の仕訳を見ると、売却対象となった事業の簿価純資産7,000が売却益算定にあたっての取得原価となっています。この取得原価の算定方法の差が、二重課税の発生の有無を左右しています。よって、内部留保が蓄積されている場合、非適格分社型分割スキームは有力な選択肢の一つとなります。
非適格分社型分割ではもう一度課税が発生する可能性がある
非適格分社型分割スキームでは、対価はS社に対して支払われます。法人が対価を受け取ることになるため、このままでは事業用途にしか使用できません。
再度事業投資を行う予定であれば特に問題とはなりませんが、株主がプライベートな用途で使用するためには、配当、役員報酬、退職金等の方法で帰属を株主に移す必要があるため、再度課税が発生いたします。よって、売却対価の利用目的によって適切なスキームは変わってくることになります。
言い換えれば、最終的に所得を株主個人に帰属させる段階での二重課税は回避する手段がなく、あくまでも非適格分社型分割スキームは二重課税を先送りしているにすぎないという側面も存在します。
事業譲渡でも同様の課税関係になる
事業譲渡を用いた場合でも、課税関係としては概ね同様の結論になります。但し、分割と事業譲渡は会社法上の位置づけが大きく異なるため、相違点を考慮してスキームを選択することが重要です。
コメント