
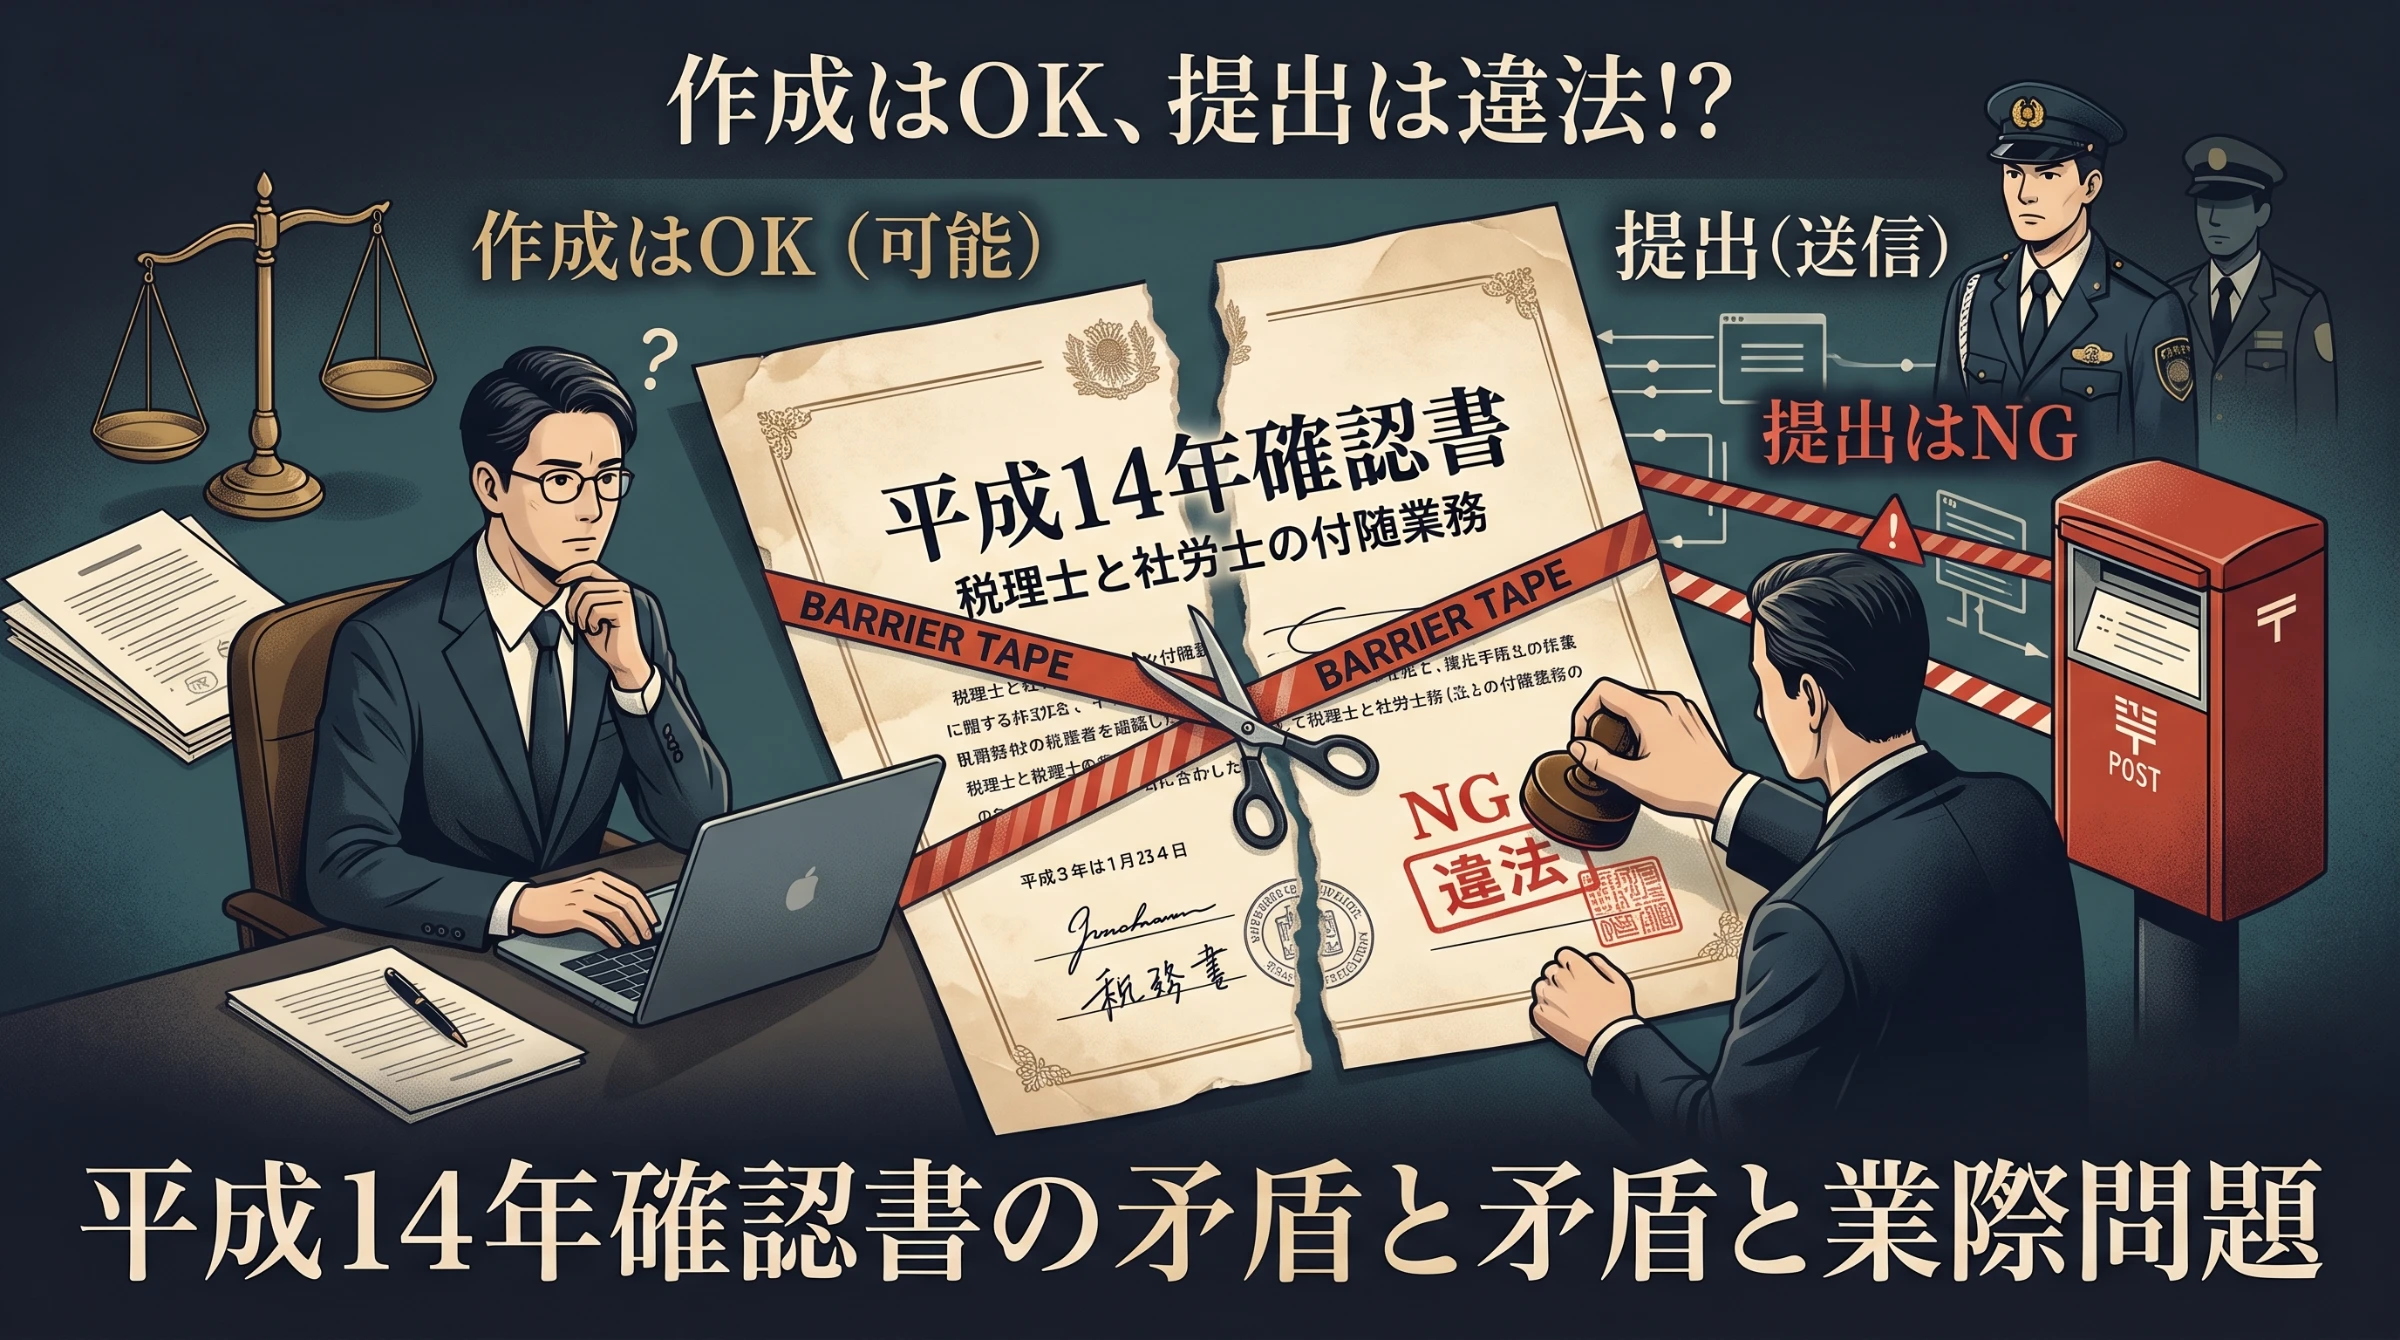
税理士と社労士の業際問題は表面化しやすいため、私見を整理して記載いたしました。
平成14年確認書の内容は詳細に検討すると疑義が多い
平成14年の日本税理士会連合会と全国社会保険労務士会連合会の合意
平成14年に日本税理士会連合会と全国社会保険労務士会連合会が合意し、棲み分けを明確にしております。下記に引用いたします。
税理士又は税理士法人が行う付随業務の範囲に関する確認書
全国社会保険労務士会連合会及び日本税理士会連合会は、社会保険労務士法第27条ただし書及び同法施行令第2条第2号に基づく付随業務の範囲に関する協議において、下記のとおり意見の一致をみたのでここに確認する。
記1 税理士又は税理士法人が社会保険労務士法第2条第1項第1号から第2号までに掲げる事務を行うことができるのは、税理士法第2条第1項に規定する業務に付随して行う場合であること。
2 (1)上記1にいう税理士又は税理士法人が付随業務として行うことができる社会保険労務士法第2条第1項第1号から第2号までに掲げる事務は、「租税債務の確定に必要な事務」の範囲内のものであること。
(2)社会保険労務士法第2条第1項第1号の2の業務(提出代行)及び同項第1号の3の業務(事務代理)は、付随業務ではないこと。3 付随業務に関して疑義が生じた場合は、その都度、全国社会保険労務士会連合会と日本税理士会連合会との間で協議の上、解決を図ることとする。
平成14年 全国社会保険労務士会連合会
なお、年末調整に関する事務は、税理士法第2条第1項に規定する業務に該当し、社会保険労務士が当該業務を行うことは税理士法第52条(税理士業務の制限)に違反する。
以 上
一見すると税理士は資格取得届や年度更新等の社会保険手続きから手を引く、社労士は年末調整から手を引く、というバーター取引とも読める内容で、不明確であった内容を明確にし、棲み分けを促進できる合意のようにも感じられます。しかし、詳細に検討すると疑義が感じられる部分も多くあります。
(前提)税理士は「税務代理」に附随する場合には社労士業務ができる
前提として、税理士は税理士法第二条第一項「税務代理」の付随業務である場合には、税理士は社会保険労務士業務を行えるとされております。
(業務の制限)
社会保険労務士法 第27条
第二十七条 社会保険労務士又は社会保険労務士法人でない者は、他人の求めに応じ報酬を得て、第二条第一項第一号から第二号までに掲げる事務を業として行つてはならない。ただし、他の法律に別段の定めがある場合及び政令で定める業務に付随して行う場合は、この限りでない。
(業務の制限の解除)
社会保険労務士法施行令 第2条
第二条 法第二十七条ただし書の政令で定める業務は、次に掲げる業務とする。
一 公認会計士又は外国公認会計士が行う公認会計士法(昭和二十三年法律第百三号)第二条第二項に規定する業務
二 税理士又は税理士法人が行う税理士法(昭和二十六年法律第二百三十七号)第二条第一項に規定する業務
「税務代理」は、租税に関する申告、申請等において代理、代行することを指しております。
税理士は、税務に関する専門家とされるところ、社会保険料は法定福利費として損金や必要経費を構成する等、税金の計算に影響を与えますので、仮に税理士が一切社労士業務を行えないとなると、本業であるはずの租税の確定が行えないことになってしまいます。そのため、「税務代理」に附随する場合には社会保険労務士法の規制から除外されていると考えられます。
平成14年の合意により附随業務ではないとされたのは「提出代理」と「事務代理」
平成14年の合意により附随業務ではないと明確にされたのは、社会保険労務士法第2条第1項第1号の2「提出代行」と同1号の3「事務代理」です。反対解釈すれば他の独占業務は附随業務に該当するかのようにも読め、疑義が生じます。
なお、就業規則の作成は2号業務(帳簿書類の作成)とされています。
(社会保険労務士の業務)
第二条 社会保険労務士は、次の各号に掲げる事務を行うことを業とする。
一 別表第一に掲げる労働及び社会保険に関する法令(以下「労働社会保険諸法令」という。)に基づいて申請書等を作成すること。一の二 申請書等について、その提出に関する手続を代わつてすること。
一の三 労働社会保険諸法令に基づく申請、届出、報告、審査請求、再審査請求その他の事項について、又は当該申請等に係る行政機関等の調査若しくは処分に関し当該行政機関等に対してする主張若しくは陳述について、代理すること(第二十五条の二第一項において「事務代理」という。)。
二 労働社会保険諸法令に基づく帳簿書類(その作成に代えて電磁的記録を作成する場合における当該電磁的記録を含み、申請書等を除く。)を作成すること。
社会保険労務士法 第2条より抜粋
特に問題となるのは、第2条1項1号の「申請書等の作成」です。平成14年の確認書の内容に従うと、「申請書等の作成」は可能であるのに、それを提出することはできないと読むこともでき、専門的知見の不足により申請者本人が被害を被ることを防止するという独占業務の趣旨に照らすと、意味不明なものとなっております。
一説には税理士会がオフィシャルな研修で「申請書等の作成」は可能という説明をしているとの話もあり、一部では主要な解釈になっているようです。
仮に第2条1項1号の「申請書等の作成」が税理士にはできないとなると、租税債務の確定ができなくなりますし、社会保険労務士法に税務代理に附随する場合には規制から除外すると明記されているのに、税務代理に付随して税理士が実施できる社会保険労務士業務が存在しないことになってしまうため、前述の解釈は妥当性があると考えられますが、平成14年合意の趣旨に照らすと、合意の趣旨が形骸化しかねないと感じられます。
「提出代行」も付随業務に該当すると読むのが自然
「税務代理」と社会保険労務士資格の歴史的経緯
税理士が税務の専門家として租税債務の確定を行うためには、社会保険料の計算が必要ですから、第2条1項1号の「申請書等の作成」は付随業務に該当すると読めます。そして、作成は可であるのに提出は不可というのは合理的な理由を見出すことが難しいため、「提出代理」は税理士も可能と読むのが自然であると感じられます(※個人の見解です)。
また、社会保険労務士は元々行政書士から分離独立した資格であり、それ以前は給与計算とそれに付随する社会保険手続きを主に税理士が担っていた歴史的経緯と関連する立法趣旨に鑑みても、当該解釈は妥当性があると考えられます。ここから、士業協会による合意が法律の定めを覆すことができるのかという論点も生じ、混乱を助長しています。
平成14年の合意は実務の世界では形骸化している
第2条1項1号の「申請書等の作成」は付随業務に該当するとの解釈があるため、申請書等を作成し、提出のみ納税者本人に依頼している税理士事務所があるという話も多々耳にします。
2025年10月に社会保険労務士法違反で逮捕された税理士も、報道ベースでは「労働局への労働保険の申告業務を代行した疑い」とされており、あくまでも申告の代行が問題視されているようです。
一方で、社会保険労務士が年末調整を行わないという合意も浸透しているようには見えず、実質的に合意は形骸化しているように見受けられます。
合意の趣旨に即した対応は現実的なのか?
平成14年の合意は、リソースの実態を無視した内容になっている点も問題であると考えられます。
社会保険労務士は税理士と比較すると数が少なく、これは創業したばかりの小規模事業者であっても、納税は必須のため顧問税理士をつけるが、顧問社会保険労務士は一定の規模に達しないとつけないことが多いという実態に基づいていると思われます。
仮に平成14年合意の趣旨に即した棲み分けが実現すると、社会保険労務士が不足して対応ができないという問題が想定されます。また、創業したばかりの小規模事業者に複数の顧問をつける体力があるのかという視点も欠如しているように感じられます。
コメント
コメント一覧 (1件)
[…] 税理士と社会保険労務士の業際問題について | AIknot日本橋会計事務所 […]