
個別実績として、当社の会計コンサルティングにより、多店舗展開していた美容室の業績がV字回復した事例をご紹介いたします。なぜ回復したのか、よくある誤解を含めて解説いたします。
A社のご相談事例(※一部内容を改変してお伝えしております)
徐々に業績が悪化し改善策の効果が出ない
ご相談者のA社は、全国に15店舗程の美容室(ヘアサロン)及びネイルサロンを経営されていました。開業当社は業績が好調でしたが、徐々に損益が悪化してまいりました。
いわゆるカリスマ美容師による指導、広告宣伝の見直し、WEB集客、予約サイトへの紹介手数料の削減施策等、様々な対策を講じられましたが効果がなかったとのことで、ご相談にいらっしゃいました。
「部門別損益管理」を既にできているというよくある誤解
「部門別損益計算書」を作成しているだけでは意味ない
よくある誤解が、毎月部門別損益計算書が作成され、経営陣に報告されているため、既に部門別損益管理が出来ているという誤解です。重要なのは作成されているか否かではなく、その品質です。
何のために「部門別損益計算書」を作成するのか?
月次決算の目的は、会社にとっての要改善事項を財務指標から読み取り、迅速に対応するで経営成績に寄与することです。複数の事業を行っている場合、部門別に損益計算書を作成しないと性質の異なる損益が混ざり合って相殺され、業績推移を適切に把握することが難しくなります。そのため、部門別の損益管理が重要となります。
多店舗展開する事業では、店舗を閉鎖するか否かという経営意思決定のための資料として、各店舗を1部門と位置付けて部門別損益管理を行うのが通常です。立地等の各店舗固有の諸条件により業績が左右されるため、赤字の店舗を適切に閉鎖していくことで黒字の店舗のみを残し、利益を積み上げていくことが可能となるためです。
つまり、部門別損益から各店舗の差額収益・差額原価を読み取れるようにすることが重要です。
- 差額収益
-
ここで言う差額収益は、ある店舗を閉鎖した場合と閉鎖しなかった場合の収益の差額です。
- 差額原価
-
ここで言う差額原価は、ある店舗を閉鎖した場合と閉鎖しなかった場合の費用の差額です。
経営意思決定に貢献する会計帳簿を作成するのはかなり高度な作業
中小企業の実態としては、税務会計に基づく会計帳簿しか作成されておらず、ただその内訳情報として部門情報をなんとなく付して部門別損益計算書を作成していることがほとんどです。顧問税理士がついていても、税理士顧問契約のみでは納税額を適切に計算する責任しか追わないため、経営管理に係る支援は最低限になるのが一般的です。
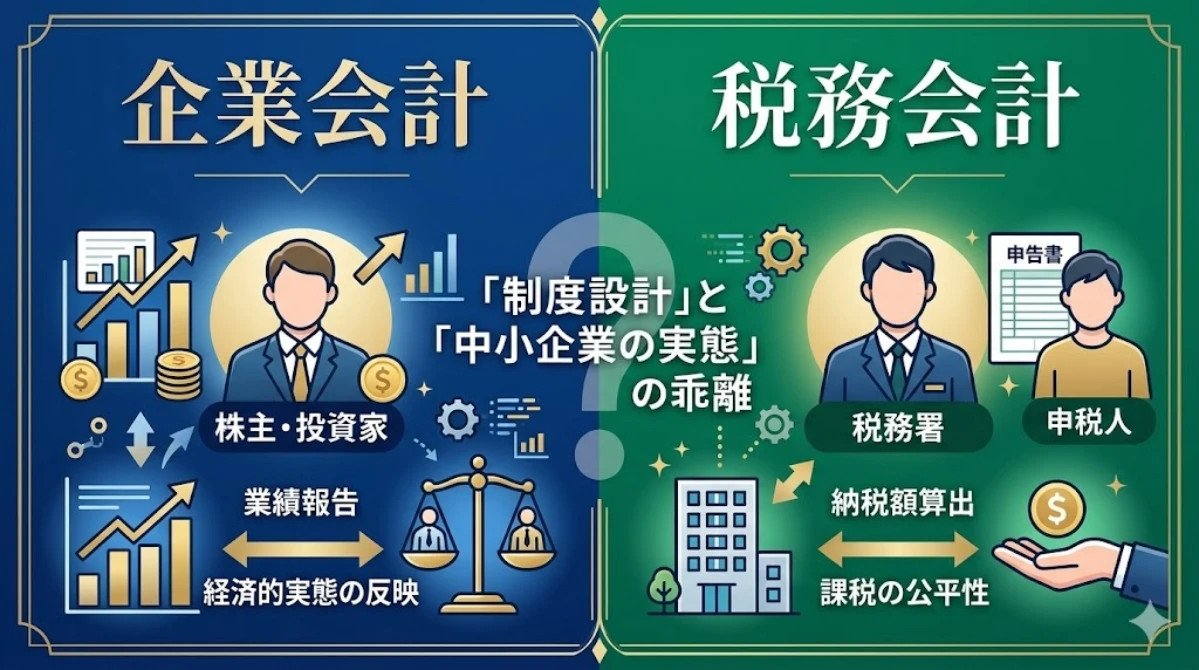
納税額を正確に計算するのは当然ですが、それに加えて経営意思決定への影響を考慮して会計帳簿を作成するのはかなり高度な作業です。税務会計の知識だけではなく、財務会計、管理会計、経営学、統計学、事業とシステムへの理解等、広範囲に及ぶ知見を統合して判断する必要があるためです。
仮に、雇用した経理人材にこのような機能を期待する場合、最低でも年収700~800万円程度は必要です。高い品質の成果物を期待するのであれば、800~1,200万程度を目安にする必要があります。
A社の部門別損益計算書は経営実態を何ら反映していなかった
A社においても例外ではなく、熟練度の低い人員が、経営陣の指示に応じて部門別損益計算書を作成していました。その品質は低く、各店舗の経営成績を何ら反映していないものになっていました。
改善活動により明らかになった3つの主要な問題点
共通費の処理に大きな問題があった
改善活動の結果として検出された事項は多岐に及びましたが、特に顕著な影響をもたらしていたのは共通費の処理でした。
離職率が比較的高い状況にあったため、求人広告、人材紹介会社に支払う成功報酬が多額に発生しておりました。これらの費用は、特定の店舗に帰属する個別費用と、事業全体として発生する共通費の混合となるのが通常です。適切な配賦処理ができていませんでした。
また、本社機能があり、予約の電話対応、ホームページの管理、ブログの更新、予算管理等を行っており、店舗を地域で分けてエリアマネージャーも配置されていました。これらの費用も帰属する範囲がそれぞれ異なり、部門損益の階層管理が必要になります。
賃貸契約に係る更新料、礼金は償却方法に問題があり、一部決算仕訳として期末に一括計上されていました。
法定耐用年数と実際の耐用年数の区別
店舗開店時の内装費用はかなり高額となっておりましたが、陳腐化しないように比較的頻繁に内装の改修を行っておりました。
このような多額の減価償却費をもたらす固定資産について簡便的に税務上の法定耐用年数を使用してしまうと、経営判断を大きく誤らせる原因となります。A社では、実際には7~8年で内装の大幅な除却・改修を行っていましたが、法定耐用年数の15年で償却していました。係る減価償却費が実態よりも半分程度になっていた計算になります。
法定耐用年数とは異なる耐用年数を設定して処理すると、会計と税務が分離して、その差額が法人税等申告書の別表調整の対象となるため管理はかなり煩雑になります。A社のバックオフィス部門の経験値を考慮すると、対応できなかったのは当然と考えられます。
月次決算の報告まで2カ月要していた
財務報告の遅延も大きな問題となっていました。これは、会計入力の業務フローやスタイリストのインセンティブ給与の設計等、複数の問題点が絡み合っていましたが珍しくない光景です。
下記の記事をご参照ください。
改善策の実行と業績のV字回復
経理人材の採用を提案
A社の事案では、当社は会計コンサルティングとして臨時的に対応したに過ぎないため、長期的な管理体制構築のためより経験が豊富な経理人材の採用を提案いたしました。年収700~800万円の水準で採用活動を行い、1名採用することができました。
採用した経理スタッフを中心に当社がコンサルティングを実施して経理体制を再構築することで、適切な部門別損益計算書を適時に報告できるようになりました。
従来の店舗損益と大きな乖離が発生
改善活動の結果、従前の部門別損益計算書が経営実態を何ら反映していないことが判明いたしました。赤字であることが判明した店舗に関しては改善策を検討した上で、それでも改善が望めない場合には閉鎖の意思決定をしていきました。
従業員の異動等も伴うため、労務人事も含めた大きな改革となりました。
業績はV字回復して黒字化
特別なことは実施しておらず、経理体制を強化して赤字店舗を閉鎖するという、ある種当たり前の対応を実施したにすぎませんが、業績はV字回復して黒字化致しました。
並行して有給休暇の管理体制の改善、決算早期化のためのシステム環境の一新等も行いましたが、最も業績改善に寄与したのは、損益状況の実態を把握した上での赤字店舗の閉鎖が大きかったのは間違いありません。
一つ一つの対応は当然のことでしたが、実行するのは簡単なことではありません。特にバックオフィス部門は、収益を直接生み出さないため、あまり予算をかけない方が良いという考えが先行しがちです。しかし、企業規模が大きくなると、財務報告の重要性は急激に上昇します。企業規模に応じてバックオフィス部門の重要性が変化するという点に留意が必要です。